Les conjoints se font fréquemment des donations entre eux, pour protéger le conjoint qui a un patrimoine moindre ou qui n’a pas ou peu de revenus.
Ces donations peuvent également se faire dans un but de « planification horizontale », dans l’attente d’une « planification verticale » au profit des enfants. Tel est le cas si les enfants sont encore trop jeunes que pour recevoir, d’autant plus si le patrimoine est géré de manière active (société familiale qui va éventuellement être vendue, portefeuille-titres géré de manière dynamique, private equity, etc.). On trouvera également une planification horizontale lorsqu’il serait trop cher de donner aux enfants, par exemple parce qu’ils résident dans un pays qui perçoit des droits de donation lorsque le donataire y est résident fiscal (France, Espagne, Allemagne). Il est alors préférable de planifier dans un premier temps en faveur du conjoint, dans l’attente d’un changement de résidence des enfants.
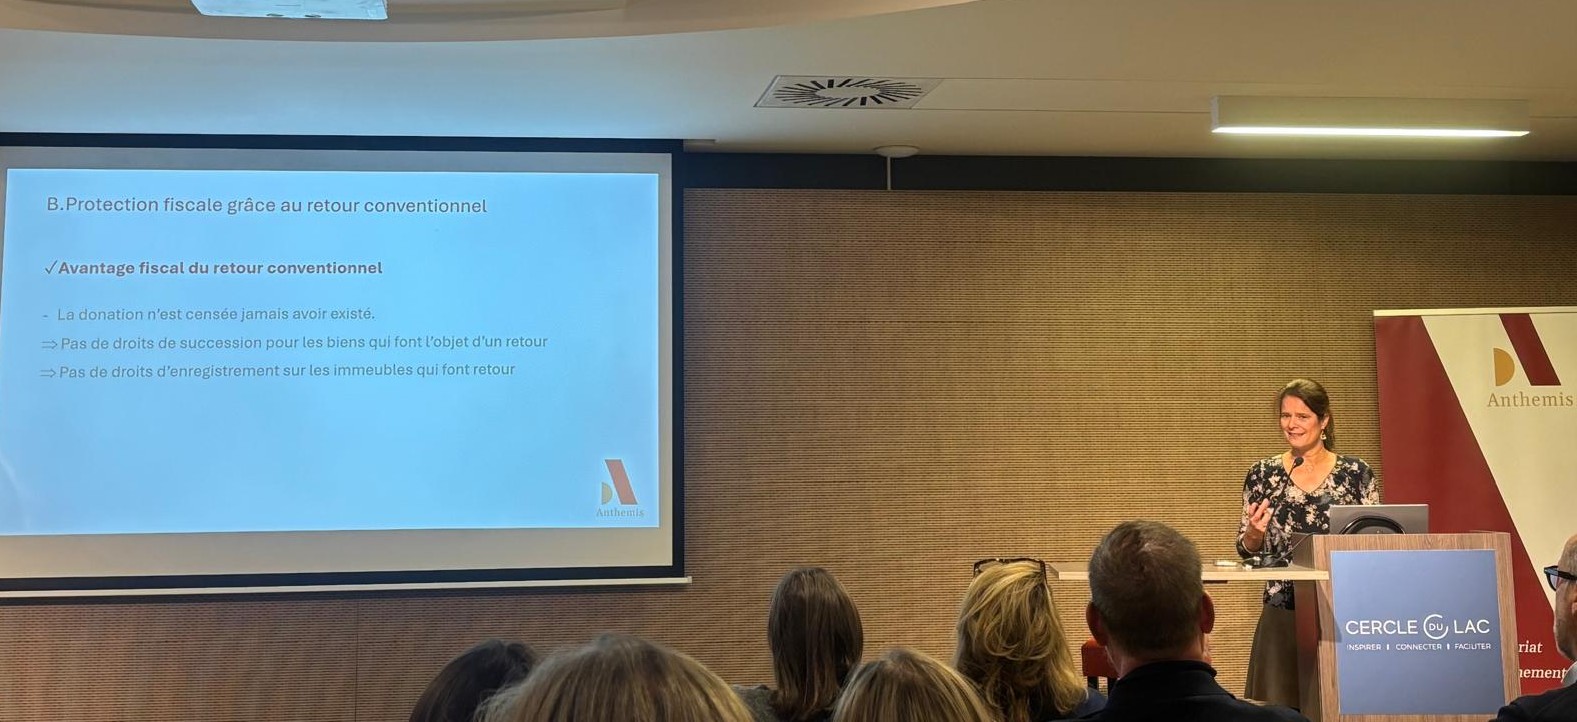
Les donations prévoient, en règle, un droit de retour conventionnel. En vertu de cette clause insérée dans le contrat de donation, le donateur peut reprendre le bien donné si le donataire lui prédécède. Ce retour conventionnel a un effet rétroactif au jour de la donation, comme si la donation n’avait jamais eu lieu. Cette rétroactivité présente un avantage fiscal indéniable : les biens donnés ne se retrouvent pas dans la succession du donataire, et aucun droit de succession n’est dès lors dû.
Le donateur qui a récupéré les biens qu’il avait donnés peut alors décider s’il les conserve, ou les donne, avec le taux réduit des droits de donation pour les actifs autres que les immeubles (de 3% à 7%).
Dans le cadre d’une donation à un conjoint, ce retour conventionnel est d’autant plus important qu’il y a plus de risque d’un prédécès du donataire que dans le cadre d’une donation à la génération suivante (le conjoint étant en principe plus âgé que les enfants).
Prenons quelques exemples.
Philippe et Mathilde ont des enfants mineurs. Philippe a un patrimoine qu’il gère de manière très active. Il ne veut pas encore donner aux enfants, vu le jeune âge des enfants.
Il donne une partie de son patrimoine à Mathilde. Il peut même effectuer la donation en pleine propriété sans réserve d’usufruit. Philippe sera en effet protégé par le fait que les donations entre époux sont révocables ad nutum.
- Si Philippe décède avant Mathilde, Mathilde aura le patrimoine sans droits de succession et pourra le donner aux enfants quand ils seront assez matures.
- Si Mathilde décède avant Philippe, Philippe exerce son retour conventionnel. Il pourra ensuite donner aux enfants.
On prévoira un retour conventionnel optionnel, pour se laisser une marge de manœuvre plus importante. On peut en effet concevoir des cas dans lesquels le retour conventionnel ne sera pas exercé, par exemples :
- Mathilde a reçu de Philippe des donations de liquidités. Elle les a investies dans de l’immobilier. Elle n’a pas d’autre patrimoine.
Par ailleurs, Philippe a entretemps 80 ans et dispose d’un patrimoine immobilier important qu’il n’a pas encore transmis à ses enfants.
Il est préférable de laisser le patrimoine immobilier de Mathilde dans sa succession : il y aura des droits de succession, mais dans les tranches les plus basses, ce qui sera moins onéreux que si Philippe doit payer des droits de donation au taux de 27% (qui est le taux maximal des droits de donation immobiliers en Belgique). - Mathilde a reçu de Philippe des donations de liquidités en nue-propriété. Le couple les a placés en portefeuilles-titres. Ils ont entretemps déménagé dans un pays sans droits de succession.
Il ne sera pas nécessaire d’exercer le retour conventionnel si Philippe n’a besoin que de son usufruit. - Les enfants de Mathilde et Philippe habitent en France. Des donations en leur faveur impliqueraient des droits de donation français plus importants que les droits de succession belges. Il vaut mieux opter pour les droits de succession belges.
Continuons notre exemple. Philippe et Mathilde sont toujours en vie et ont entretemps 50 ans. Leurs enfants sont dans la vingtaine. Les parents estiment que leurs enfants sont assez matures que pour recevoir la donation. Mais ils préfèrent garder un « élastique ».
Mathilde donne à leurs enfants, en indiquant dans le contrat de donation qu’elle est propriétaire des biens sous réserve que Philippe exerce un retour conventionnel ou révoque la donation. Philippe pourrait ainsi indirectement reprendre les biens donnés aux enfants.
Prenons un autre exemple où le retour conventionnel sera travaillé différemment. Albert a peu de patrimoine. Paola a un patrimoine important. Elle veut privilégier son époux si elle venait à décéder trop jeune. Elle lui fait une donation de liquidités.
Comme Albert a un enfant d’un autre lit, Paola veut s’assurer que les liquidités reviennent à elle et à leurs enfants communs si Albert décède avant elle.
Elle prévoira alors un retour conventionnel. Il faudra lui conseiller d’accompagner cette donation d’un mandat extrajudiciaire, dans lequel elle prévoit que, si elle n’a plus les capacités de le faire, son mandataire pourra donner les biens qui ont fait l’objet du retour conventionnel en faveur de leurs enfants communs.
Paola pourrait également prévoir dans le contrat de donation à Albert que si le retour conventionnel n’est pas exercé, il y a une clause de residuo, permettant qu’au décès d’Albert, les biens donnés par Paola reviennent exclusivement à leurs enfants communs.
Le retour conventionnel ne fonctionne que si les biens sont encore identifiables dans le patrimoine du conjoint donataire décédé. Si les biens donnés ont été remplacés par d’autres biens, il est capital d’assurer la traçabilité de ces subrogations pour pouvoir exercer le retour conventionnel.
On le voit, la rédaction d’une clause de retour conventionnelle et son suivi sont primordiaux pour permettre que les volontés du donateur soient respectées et afin que le retour conventionnel permette effectivement d’éviter les droits de succession.
Ces informations sont issues de la conférence que Me Valérie-Anne de Brauwere donne ce 12 novembre à Louvain-la-Neuve et de l’ouvrage « Le conjoint » dans lequel elle a écrit une participation que « Les clauses relatives au droit de retour conventionnel entre époux », paru chez Anthémis.